


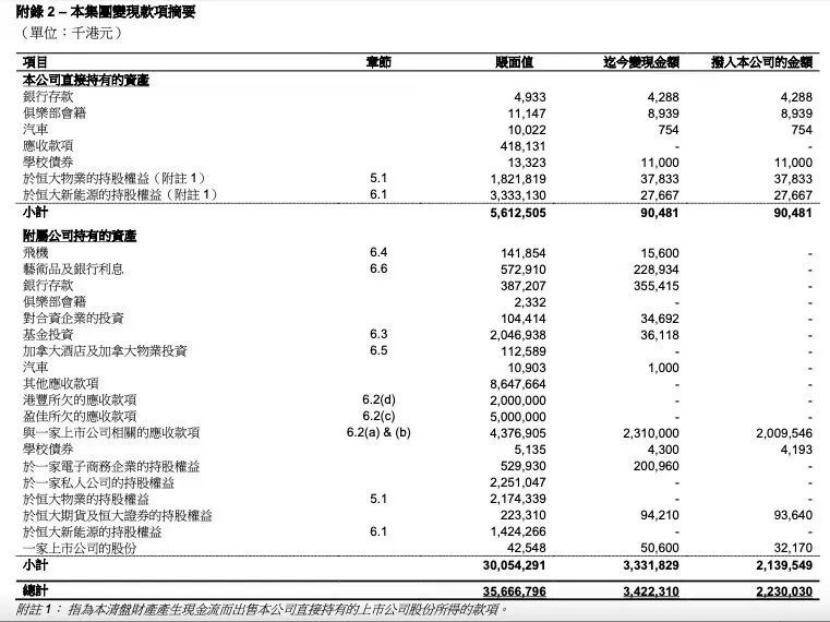
10月22日中国恒大清盘人发布第二份进展报告,把一组很扎心的数字摆到了台面上: 截至2026年9月30日累计变现约34.22亿港元,而债权申索总额约3600亿港元,回收率不足1%。
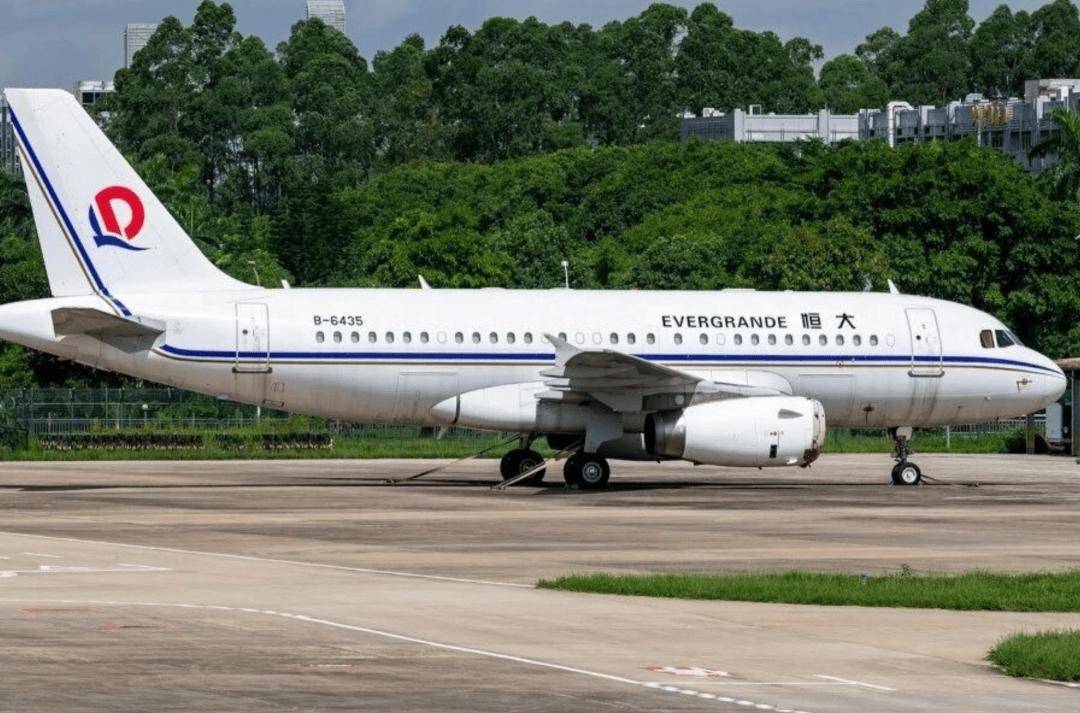
而在这份报告里最令人唏嘘的, 是毕加索、莫奈这些曾经挂在豪宅和会所里的名画,却被堆在香港原总部的储物间。而那架停在广州机场的空客A319私人飞机,自2023年起已不具备适航条件,还拖欠超过5000万港元管理费。
名画为什么卖不出好价钱?
这批艺术品共有110件,总成本约13亿港元,2016年起在约18个月内集中购入,其中95件来自香港同一家经销商。 清盘人实际接管107件,已通过香港、巴黎、伦敦、纽约、新加坡等地拍卖行售出96件,净回款约2.25亿港元。
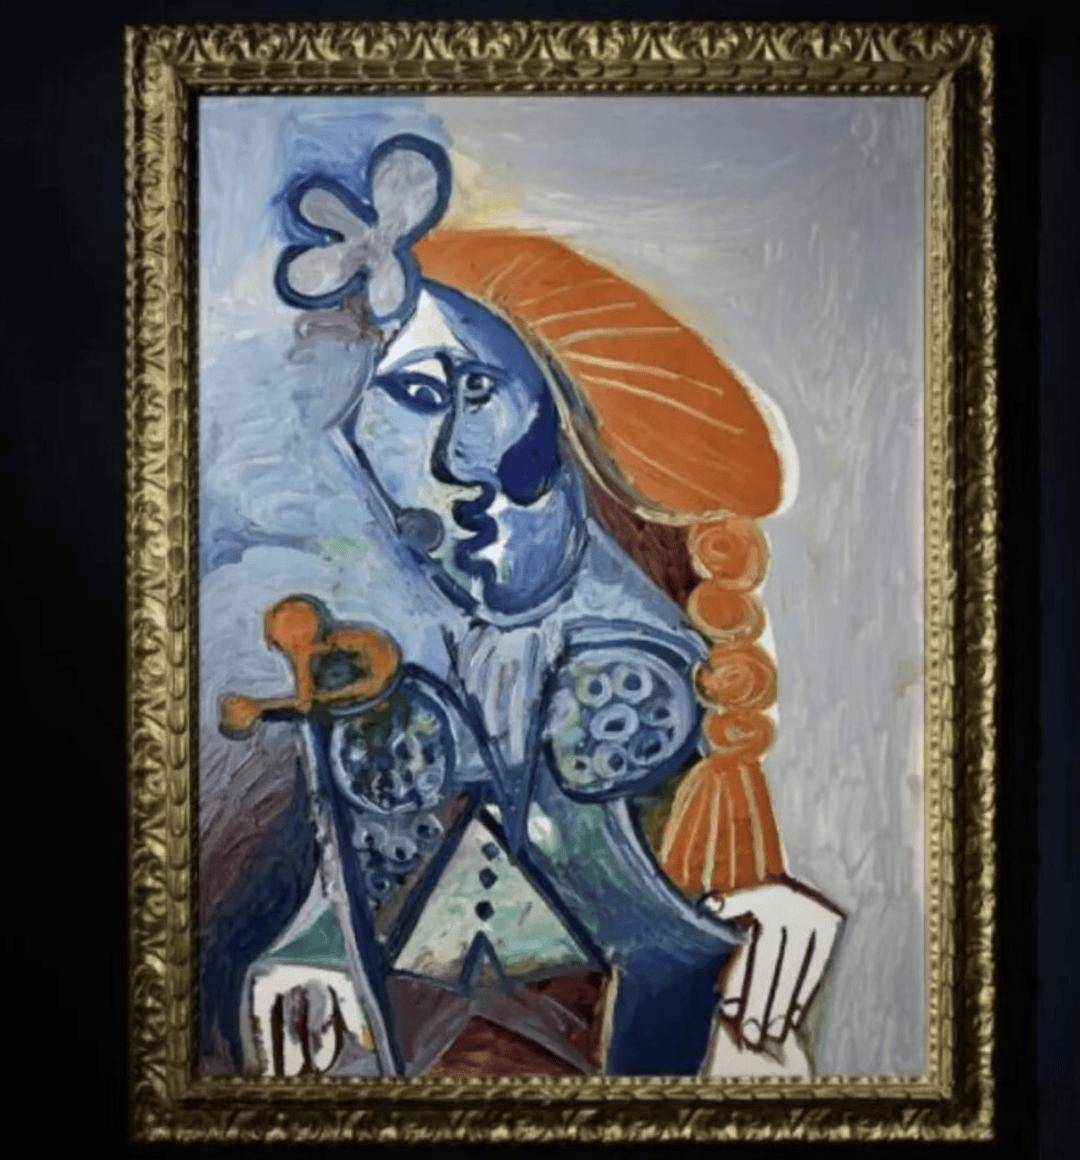
而这些名画之所以卖不出好价钱,最直接的原因就是保存状态差。清盘人发现,大量画作被仓促搬进储物间,没有恒温恒湿、避光防潮和专业包装。要知道艺术品一旦保存不当,品相受损,拍卖行和买家都会压价。
除此之外买家也会担心名画的来源和品相,因为清盘处置不是正常藏家之间的交易,买家知道这是“被迫出售”,议价空间自然更大。加上部分作品早期已在2021年资金紧张时被低价处置,整体亏损进一步扩大。
在这样的情况下,清盘人还必须在一定时间内完成处置,不能像正常藏家那样等待市场高点。这就导致时间压力一来,价格就很难守住。
飞机为什么更难出手?
如果说名画的问题只是售卖价格低,那这架空客A319的问题就更复杂了。
因为它不是“停着就能卖”的普通资产, 自2023年起这架飞机已不具备适航条件,长期停放在广州机场,每年还要继续产生停机、保管和维护费用。
更麻烦的是产权记录不一致,2019年飞机在子公司之间内部转让后,航空主管部门登记的所有权记录与集团账面记录对不上。 这种问题在正常经营时可能没人深究,但到了清盘阶段,就会变成买家最担心的法律风险。
此外这架飞机通过离岸架构持有,处置需要完成跨境法律程序。所以清盘人要先取得合法处置权限,再寻找全球买家,最后完成产权过户。目前清盘人已与新买家签署买卖协议,预计2026年四季度完成交割,净回收约1200万美元。
更何况即便交易成功,这笔钱放在3600亿港元债务面前,依然只是杯水车薪。
名画和飞机只是冰山一角,真正的难点在“钱从哪来”
而倘若画卖了、飞机卖了,事情就了结了吗?事实上远没有那么简单。
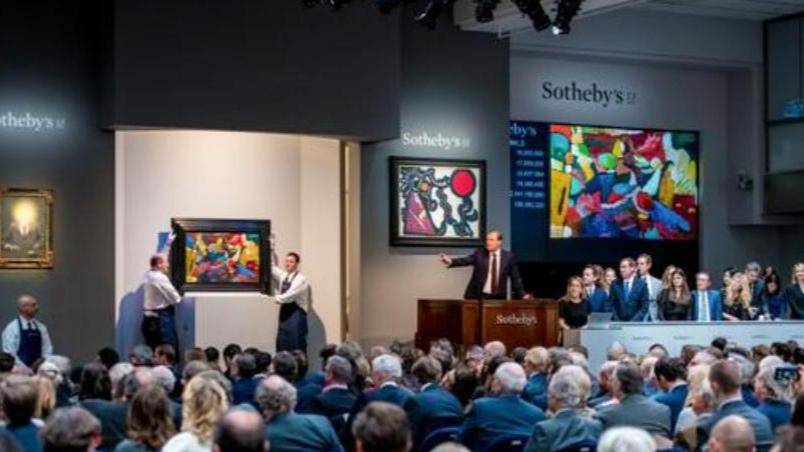
清盘人实际接管107件,已售出96件,净回款约2.25亿港元,整体低于购入成本。私人飞机预计四季度完成交易,净回收约1200万美元。
这些数字看着不小,可放在3600亿港元的债务面前,几乎可以忽略不计。真正撑起目前回款的,反而是两笔应收账款和解:一笔21亿港元贷款以19亿港元收回,另一笔18亿港元应收款以5亿港元和解,合计回款23.1亿港元。
也就是说现阶段能回来的钱, 主要不是靠“奢侈品变现”,而是靠追讨旧账。
更麻烦的是恒大核心资产大多在内地。恒大在内地有超过3000家实体,其中650多家已进入破产程序。 内地项目公司的资产被查封、拍卖后,通常优先用于清偿建筑商、购房者、境内银行等债权,境外债权人想直接伸手进去分,难度很大。
再加上恒大对内地项目多以股权方式持有,而不是股东贷款,清盘人无法简单以“债权人”身份主张权利,只能走股东剩余财产分配路径,而很多项目早已资不抵债。
清盘不是“卖东西”,而是在补一场失控的账
所以恒大清盘最让人无力的地方在于: 资产还在,但价值已经严重缩水;人判了,但钱未必能追回来。
许家印已在深圳法院一审被判无期徒刑,并被没收个人全部财产。夏海钧未被起诉仍在外逃,已迁往美国。法院对许家印、夏海钧各发出600亿港元上限的全球资产冻结令,对丁玉梅发出28亿港元上限冻结令。
但冻结不等于变现,跨境执行又涉及多地司法程序,回收周期长、不确定性高。所以清盘人的重心,已经从“卖剩下来的资产”,转向“追当年经手账目的人”。
目前最关键的三条线分别是 恒大物业股权出售、起诉普华永道以及追索前管理层及关联方。但无论是哪一条路线,都面临着不小的困难。
同时需要强调的是,这些诉讼金额都是“主张口径”,不是已经到手的钱。这意味着即便胜诉,能否执行、能执行多少,仍要看资产是否可查、是否可冻、是否可划转。
真正扎心的,不是名画亏了多少
名画贱卖、飞机打折,确实刺眼。但更让人难受的是,这些资产原本就不该以这种方式处理。
13亿港元买来的艺术品,没有被妥善保管,而是被塞进储物室;巨额资金曾被用于海外捐赠、科研预付款、复杂关联交易,等到清盘人翻账时,很多钱已经很难原路追回。
这说明问题不只是“经营失败”,更是公司治理、审计监督、资金流向和风险控制的系统性失灵。
对境外债权人来说,这是一场漫长的等待;对国内购房者来说,他们更关心“保交楼”能否继续推进。 两套诉求并不完全一致,却都在同一口锅里找剩余资源。
而这之中,购房者、有抵押债权人、员工工资、税款等通常排在更前面,普通无担保债权人能分到多少,取决于后续资产处置和诉讼结果。
清盘人计划在2027年上半年进行首次中期摊还, 但这并不意味着债权人能拿回多少本金。34亿港元对3600亿港元,差距太大。
真正可能改变回收率的,是恒大物业股权能否卖出合理价格、普华永道诉讼能否取得突破、前管理层及相关方资产能否被有效追索。
同时这件事最后留给市场的教训并不复杂: 企业扩张可以快,但责任不能轻;资本故事可以讲,但账必须经得起查。
名画可以拍卖,飞机可以折价,可普通投资人、购房者、供应商付出的真金白银,不该成为失控扩张的代价。
参考信源:
东方财富网


发表评论 评论 (3 个评论)